株価は長期的には企業の「利益」で決まる!(前編)
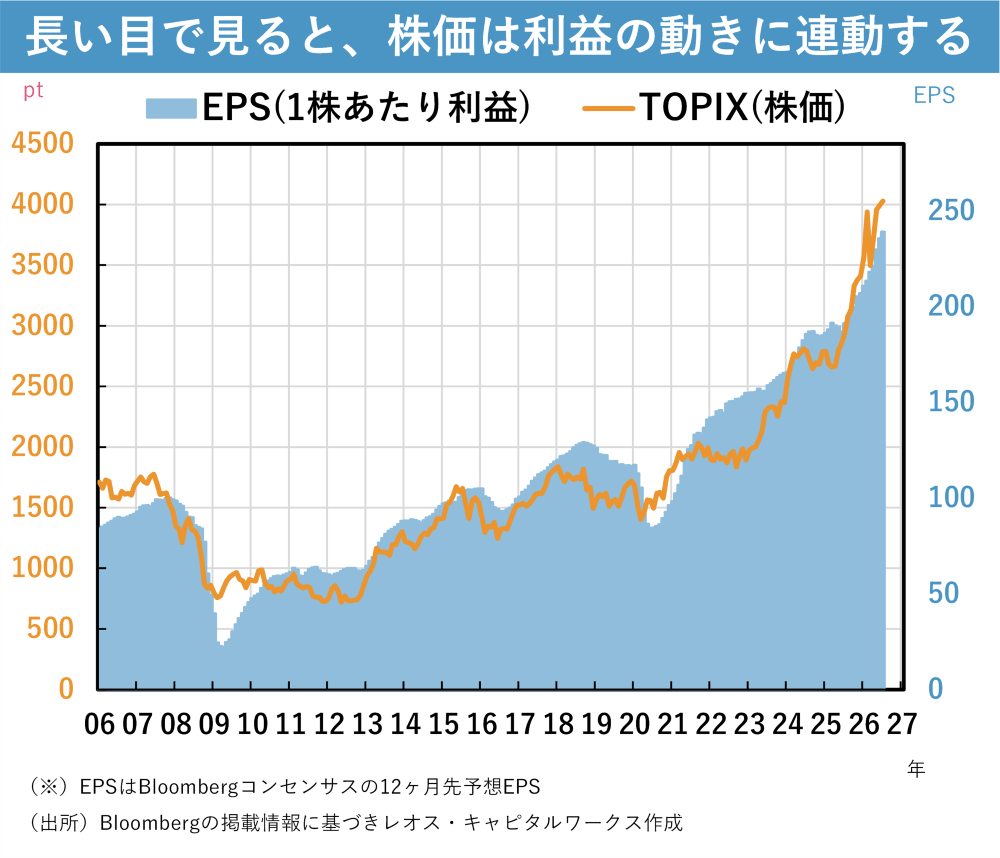
株価は「利益」と「人気」の掛け算である
株式や株式投資信託で資産形成を始めるとき、「株価は何がどうなると上がるのだろう?」と疑問に思うかもしれません。
実は、世界中の株式投資家の頭の中には、ある同じ「式」が入っています。「株価=EPS×PER」という式です。
EPS(Earnings Per Share)は、1株当たり利益といいます。ここではわかりやすく「利益」とします。文字通り、企業が稼ぎ出す利益のことです。特に株式の世界では「予想」利益を使って株価を考えます。投資家は半年先や1年先、さらにはそれ以上先を見て動くからです。今のEPS=今足もとで実現した企業の利益に対して株価が付いているのではなく、1年先などの企業の利益がどうなっていると考えられるのか、その「予想利益」に対して株価は付いています。
PER(Price Earnings Ratio)は、株価収益率といいます。単位は「倍」です。前述の企業利益を前提としたとき、その何倍くらいまで評価されて買われているのか、「人気」を表す尺度です。ここで言う人気とは必ずしもポジティブなニュアンスに限らず、「過剰な人気」や「実体に見合わない人気」などのネガティブなニュアンスも含む、市場からの評価全般のことです。
まず初級者の方は思い切ってわかりやすく、「株価は利益と人気の掛け算」と覚えてください。
つまり、人気が一定で「利益が上がる」か、利益が一定で「人気が上がる」か、もしくは「両方上がる」と、株価は上がるのです。
長い目で見ると、株価は「利益」の動きに連動する
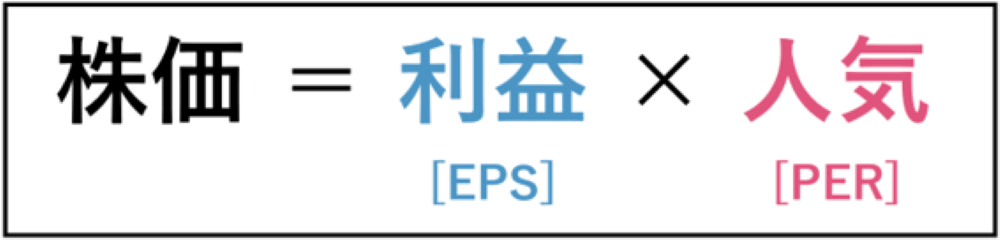
下の図は、日本株(TOPIX:東証株価指数という日本株全体の値動きを代表する指数)の「株価」と、その「利益」を表したものです。
局所的には乖離が見られるものの、長期的には株価の動きは利益の動きとおおむね連動していることがわかります。
つまり、長い目で見た株価の重要な土台は、企業が稼ぎ出す利益なのです。企業が頑張って利益を上げ続ければ、それに伴って株価も上がり続ける可能性が十分考えられるということです。
よって、長期投資による資産形成としては、長い目で見て利益が上がる企業に投資する、もしくは、そのような企業に投資している投資信託を保有する、といったことが有効な手段と言えます。
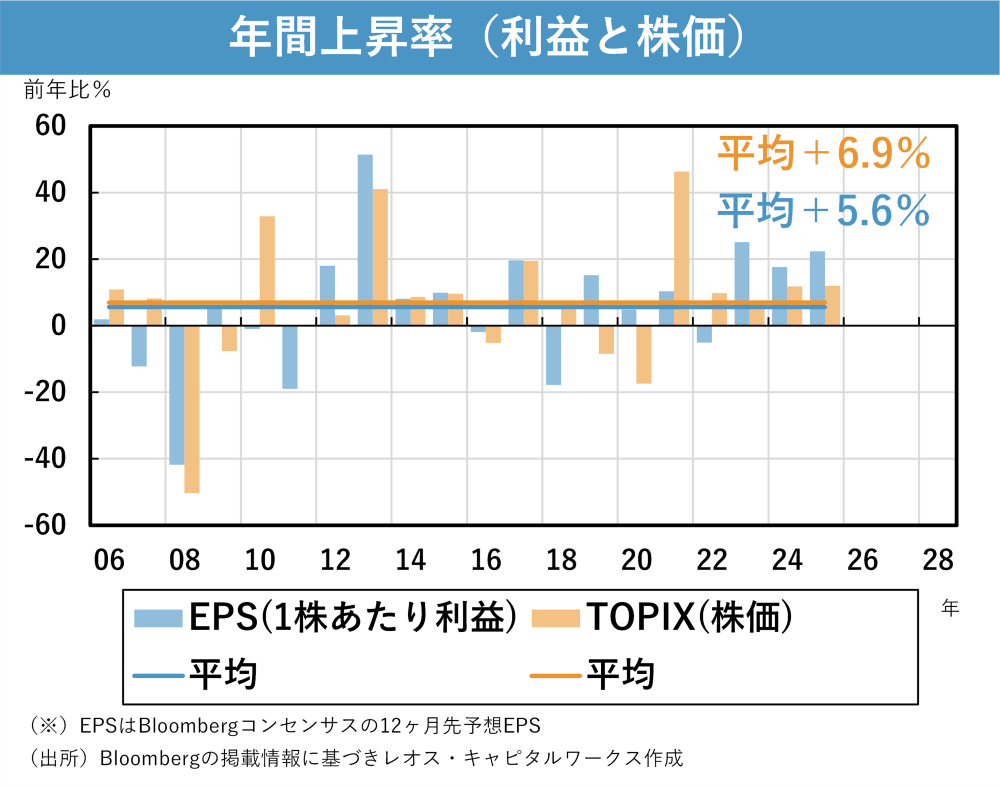
参考に数字を確認すると、過去20年(2006~2025年)のTOPIXは毎年平均、利益は+5.6%の伸び、株価は+6.9%の伸びでした(配当や複利効果を含めれば、トータルリターンはさらに大きくなります)。
「バブルか否か」も利益を見て判断。現状は利益成長の裏付けがある株価上昇
株価上昇時に常に付きまとうのが「バブルではないか?」という不安です。
バブルか否かを判断する基準としても、「利益」は良い物差しになります。
データの制約により、日経平均株価を構成する銘柄のバブル期の利益データは取得できません。そこで、法人企業統計という日本企業全体の財務状況を最も長期・包括的にまとめたデータを使って、大づかみに確認してみます。
次の図が示すように、1989年度の日本企業全体(全規模・除く金融保険)の利益は約18兆円でした。そこから35年経った2024年度では約90兆円になりました。つまり、日本企業(全体)の稼ぐ力はバブル期から5倍になっています。
一方、日経平均株価を見ると、1989年末につけた高値38,915円に対し、2024年末が39,894円、2025年末が50,339円、2026年6月末が70,062円です。上昇はしているものの、株価(日経平均株価)はバブルのピークから2倍にもなっていません(2026年6月末時点)。
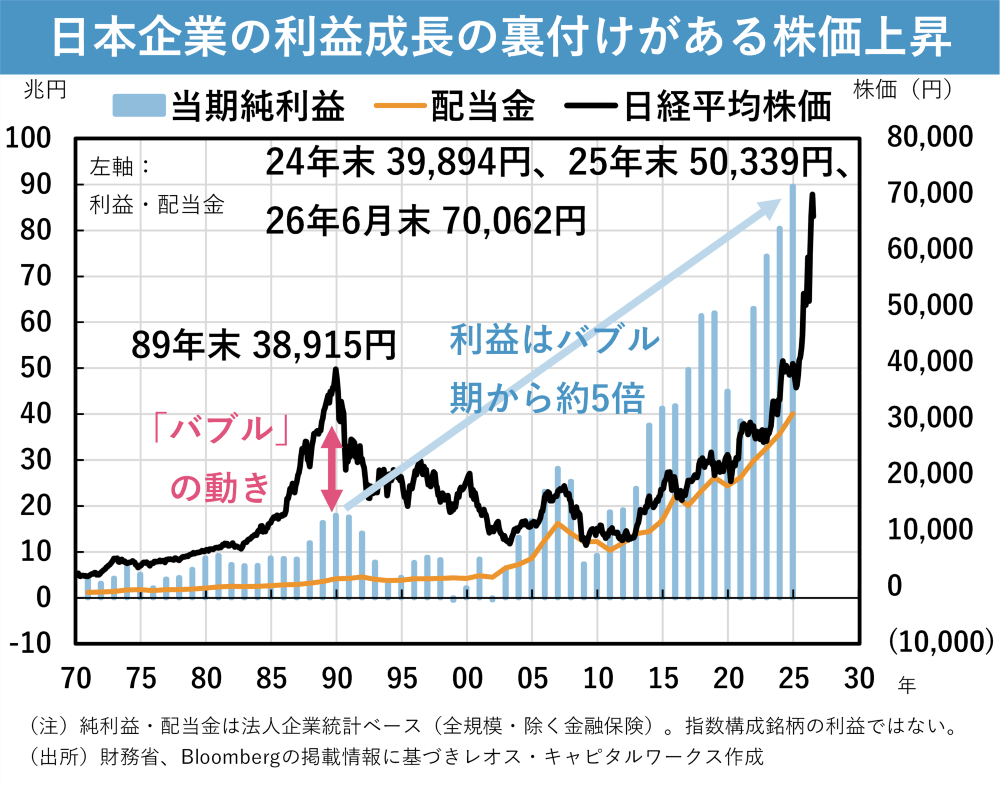
バブル期から日本企業の利益が5倍になったと同時に、仮に株価も5倍になり、例えば2024~2025年あたりに日経平均株価が19万5千円ほどであったら、それはバブルと言えたかもしれません(もちろん、利益と株価の対象企業が一致していないため、両者を厳密に比較することはできないことは承知の上です)。
本当のバブルというのは、それくらいのレベル感だということです。
日本企業の稼ぐ力が5倍もアップした時代に、株価としての評価は2倍にも達していません。
昨今の株価上昇には、日本企業の長期的な利益成長という一定の裏付けがあります。バブル期に比べれば、はるかに健全な株価上昇と言えそうです。これだけ利益成長しているのですから、実体を伴った株高とも言えます。
少なくとも利益成長以上に買われすぎているような、実体に見合わず極端に「人気」が膨らんでいたバブル期の状況とは異なります。
ところで、株価を決める「人気」の方はどのようなことを理解しておくと良いのでしょうか?
後編(次回の記事)では、日本株の「人気」の推移を確認しつつ、長期的には企業の利益や株価が右肩上がりに成長しやすい理由を深掘りしていきます。
- TOPIXの指数値およびTOPIXに係る標章または商標は、株式会社JPX総研または株式会社JPX総研の関連会社(以下「JPX」といいます。)の知的財産であり、指数の算出、指数値の公表、利用などTOPIXに関するすべての権利・ノウハウおよびTOPIXに係る標章または商標に関するすべての権利はJPXが有します。JPXは、TOPIXの指数値の算出または公表の誤謬、遅延または中断に対し、責任を負いません。
- 日経平均株価に関する著作権、知的財産権その他一切の権利は株式会社日本経済新聞社に帰属します。
- 当記事のコメント等は、掲載時点での個人の見解を示すものであり、市場動向や個別銘柄の将来の動きや結果を保証するものではありません。ならびに、当社が運用する投資信託への組み入れ等をお約束するものではなく、また、金融商品等の売却・購入等の行為の推奨を目的とするものではありません。
橋本 裕一(はしもと ゆういち)
レオス・キャピタルワークス株式会社 経済調査室
日本証券アナリスト協会認定アナリスト。中小企業診断士。経済学修士。
地方銀行を経て同社入社。現在は経済調査室にて、マクロ経済や金融市場の専門家として調査活動に6年従事。
バランスファンドのファンドマネージャーも兼任し、セミナーや勉強会にも数多く登壇している。