株価は長期的には企業の「利益」で決まる!(後編)
株価の「人気」はレンジ内での推移
前編(前回の記事)では、「株価は利益と人気の掛け算」であることを学びました。そして、長い目で見ると株価は利益の動きに連動する傾向があるため、利益成長がより重要であることもお伝えしました。
また昨今の株高は、バブル期と比較して格段に日本企業の稼ぐ力がアップした、利益成長の裏付けがある株価上昇であることも理解いただけたかと思います。
今回は、日本株の「人気」の推移を確認しつつ、長期的には企業の利益や株価が右肩上がりに成長しやすい理由を深掘りしていきます。
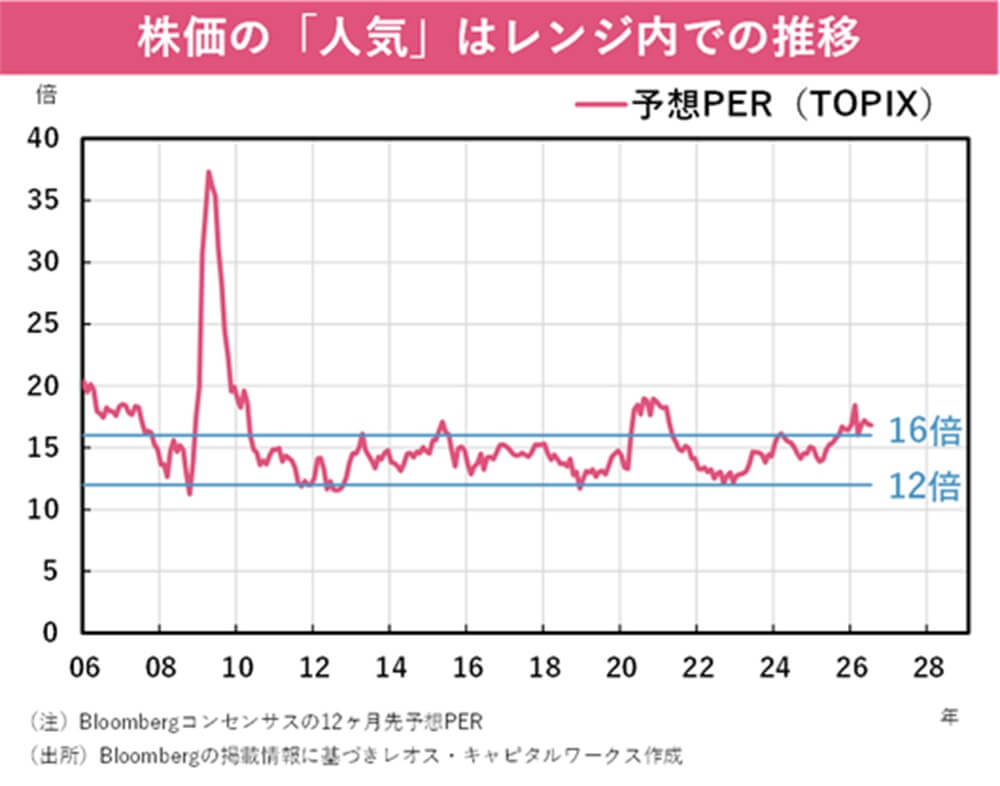
まず、日本株の「人気」(予想PER)の推移を見てみます。手元のデータでは、日経平均株価やTOPIXのPERについて2006年頃からのデータしか取得できないのですが、過去20年ほどの動きが下図です。
株価の「人気」はおおむね上下一定のレンジ内での推移になっていることがわかります。
下は12倍程度、上は16倍程度の間を行ったり来たりしています(リーマンショックやコロナショックのように、予想利益が悪化して、機械的にPERが上昇する期間を除く)。
前編で図示したような利益や株価が長い目で見ると右肩上がりになっている姿とは異なります。
もちろん、①債券などの他の資産よりも株式の魅力が高まった局面や、②それまで米国などに一極集中していた資金が、分散投資先として日本株に流れて来る局面や、③それまで株式投資をしていなかった人がどんどん(日本株)投資に参入してくる局面など、そうしたときにはレンジを上抜けたり、過去とは異なる構造変化が起きたりしている可能性も考えなければなりません(そうした背景があり、ここ最近はレンジを上抜けている期間があります)。
ただ、基本的には人気は行き過ぎればいつかはしぼんでいき、逆に人気が無くなりすぎればいつかはまた膨らんでいくという、中心回帰的な動きをしています。
よってPERは、相場の過熱感(割高感)や割安感の目安になります。短期的に「相場を張る」投資であれば確認しておきたい物差しです。
ただ、長期的な資産形成であれば、投資の開始や中断にあたって気にしすぎる必要はないでしょう(分散投資や積立投資であればなおさら)。
ちなみに、1980年代後半のバブル期の平均PERは「62.0倍」と試算されています(内閣府「令和6年度 年次経済財政報告」)。いかに日本株の人気が過剰であったかがわかります。
長期で見ると、株価や企業利益が「右肩上がり」になりやすい理由
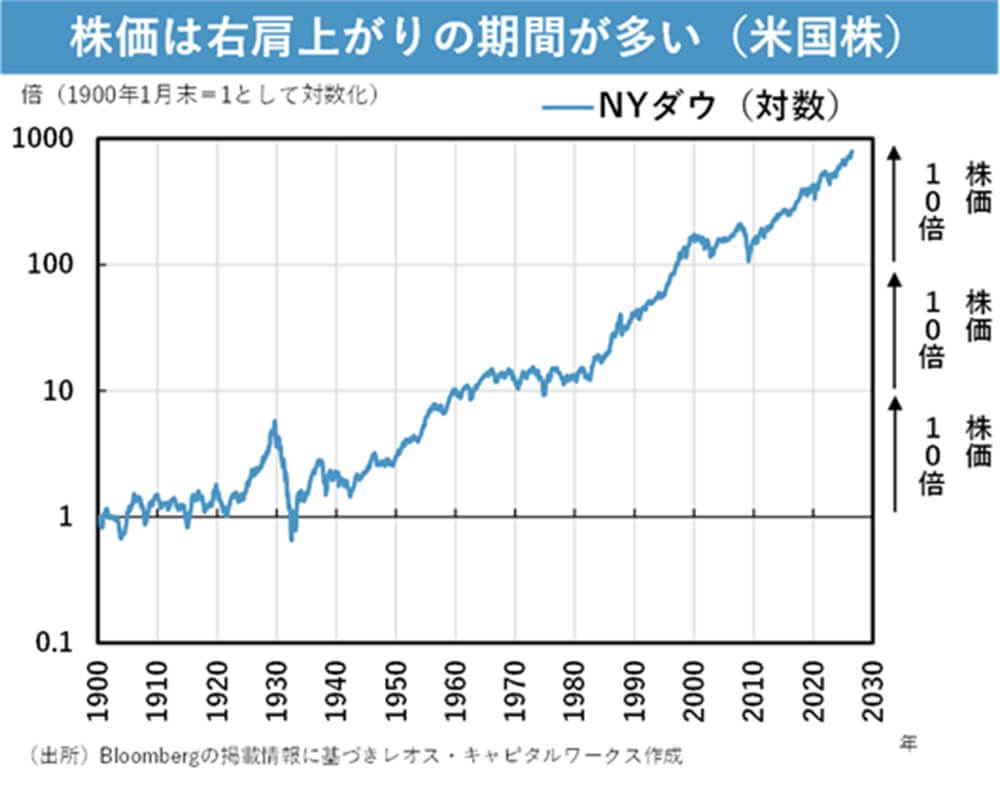
日本株も「バブルの後始末」的な時期を除けば、長期で見ると株価は右肩上がりの期間が多くなっています。
さらに歴史のある米国株においても、やはり「超」長期で見て株価は右肩上がりの期間が多くなっています。
なぜ株価というものは長期で右肩上がりになりやすいのでしょうか?また、株価は長期で利益に連動するわけなので、企業利益はなぜ長期で右肩上がりになりやすいか?という疑問でもあります。
このメカニズムに納得できると、「長期で株式に資産を置き、資産形成をしてみよう」という気になるかもしれません。
私はそのメカニズムを下記のように考えています。
①経済成長があること
②新陳代謝があること
③株式会社は株主のものである面が強いこと
④金融システムの発達があること
①経済成長があること
これは分解すれば、グローバルに見て人口が増加すること、技術革新があること、インフレがあること、といったことをイメージしています。
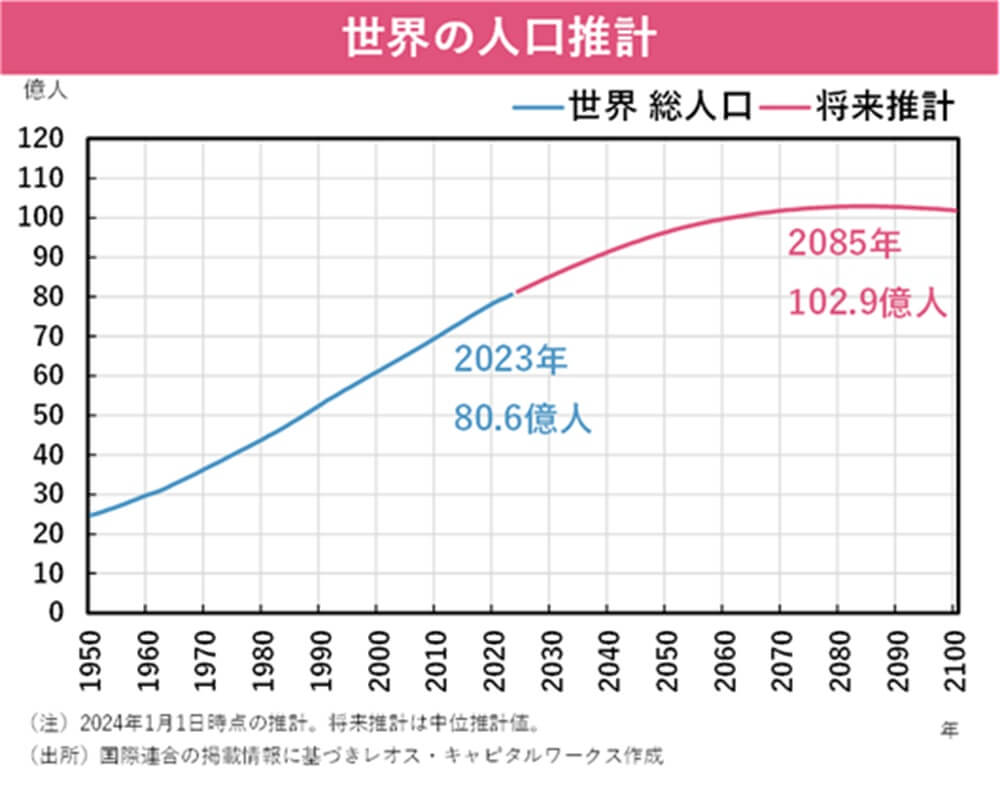
下図のように、世界の人口は拡大が続いてきました。企業が販売するモノやサービスを買って使う人が増えれば増えるほど企業利益は拡大しやすい、ごく当たり前の理屈です。日本企業も売上の4割以上は海外での売上です。
国連の推計では、世界人口は2085年頃にピークをつけると予測されています。図を見ると伸びが鈍化するのは2060年頃からでしょうか。大局観としては、少なくとも向こう30~40年は企業利益が拡大しやすい素地の一つ(人口増加)があると言えそうです。
また技術革新とは、例えば30年前にはスマホやSNSプラットフォームやAIなどは無かったわけです。新しいものが生まれ、普及していく(=売れていく)世界では企業利益は拡大しやすいと考えられます。新しいモノやサービスが生まれる背景には、人間の欲求があります。もっと楽しみたいとか、もっと便利になって楽をしたいとかです。逆に、そのような欲求が全く無くなった極地に達してしまえば(新しいもので、楽しかったり便利だったりするものが生まれても、全員が「全く要らない」という状況が訪れれば)、企業利益は拡大しづらくなるでしょう。
さらに、世の中にはインフレというものがあることも、企業利益の拡大に繋がりやすい要因です。モノやサービスが売れた「数」が増えなくても、「単価」が上がれば売上は増加します。また、コスト上昇も販売価格に十分転嫁できれば、利益も拡大しやすくなるわけです。
②新陳代謝があること
資本主義経済では、「負けた」企業は市場から退出します。勝ち残った企業が総取りしたり、新たな成長企業が生まれたりします。大きくなる企業はM&A(合併・買収)を行なうなど、あらゆるスケールメリットを発揮して、経営を効率化していきます。効率化すれば、さらに利益を上げやすくなります。
株価指数でも低迷した企業が除外され、成長企業が新たに組み入れられることがあります。構成銘柄の新陳代謝によって、株価指数はその時代の成長企業や経済成長を取り込みやすい仕組みになっています。
③株式会社は株主のものである面が強いこと
会社は誰のものでしょうか?社長や社員や顧客など、色々な考え方があると思います。ただ、資本主義のシステムではやはり「株主のもの」という面が強いと考えられます。社長や役員は、間接的・直接的に株主の意向によって解任され得る存在です。
すると、企業(経営者)は配当や自社株買いなどで、株主に報いるインセンティブが発生しやすくなります。
結果、リスクを取って投資をしている株式投資家は、報われやすくなる(取ったリスクに対してリターンを得やすくなる)と考えられます。
④金融システムの発達があること
企業や金融機関やファンドなどが資金調達をする方法は発展・多様化してきました。その裏では余剰資金のある主体が投融資をしやすくなっています。結果的に信用創造が膨らみやすくなったり、成長企業が必要な資金を調達しやすくなったりします。企業の設備投資や研究開発、新規事業が進み、経済や企業利益の成長を支えやすくなるのです。
また、株式需給的な面での追い風もあるでしょう。近年の例では、個人がスマホ一つで簡単に投資ができるようになり、日本でいえばNISAの活用などもあって投資人口が増加していることなどです。マーケットに入ってくる参加者や資金が増加してきたこと、資本市場に厚みがもたらされてきたことも、大事な要素だと考えられます。
「付加価値」の重要性~人口が減る国の株でも上がる理由
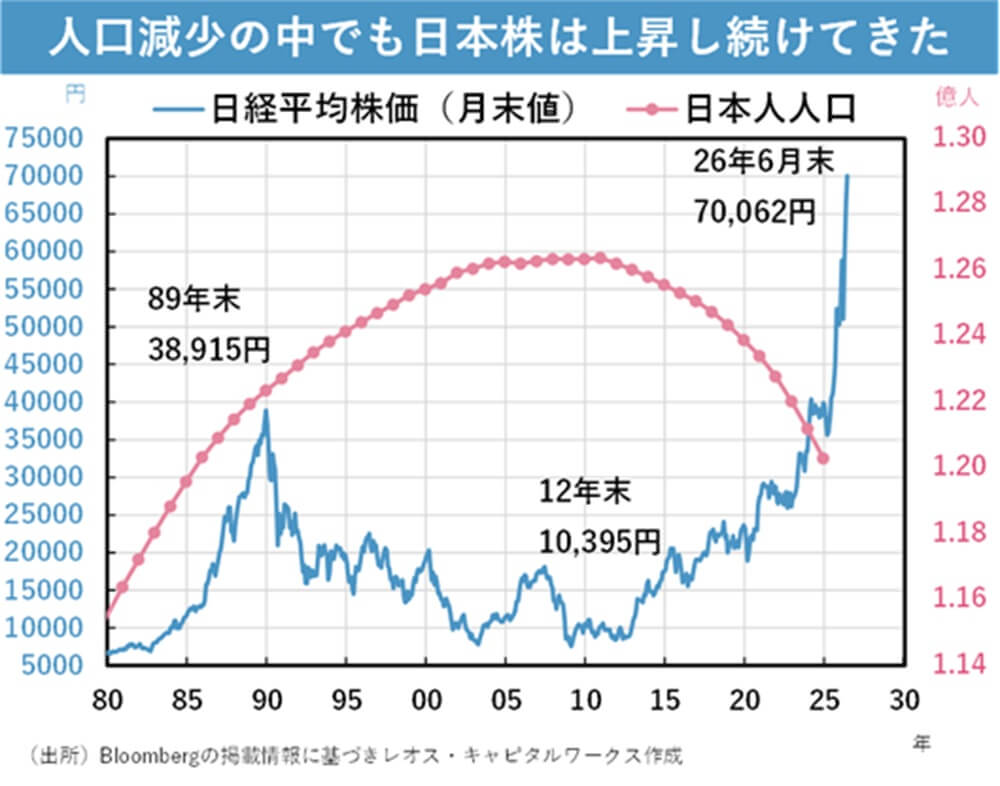
人口は間違いなく重要な経済成長のドライバーです。海外人口が増加すれば、日本人の人口が減少しても前述のように日本企業は利益を上げられます。
ただ、もっと重要なのは「付加価値の増加」というものです。経済成長とは、より正確には付加価値が増えることを指します。
例えば2010年代というのは、一言でいえば、「スマホ」の時代であったと思います。
スマホを皆が持つようになり、そこで情報を検索したり、買い物をしたり、動画を観たり、音楽を聞いたり、ゲームをしたり…そのような付加価値が生まれて、そうした付加価値に対して、人々はお金を払ったり、時間を費やしたりするわけです。
株式市場というのは、そうした付加価値を評価する場所だということです。
したがって、日本のように人口が減少している国においても、企業がより多くの付加価値を創造していければ、企業は利益を上げることができ、株価は上昇するということです。
経済分析では将来予測はなかなか当たらないことも多いのですが、人口予測というのは相対的に高い精度で当てやすいものとされています。だからこそ、わかりやすい人口減少というものに過度に引きずられてしまうと、株式投資の判断を誤らせてしまうかもしれません。
繰り返しになりますが、企業が世の中に新しい価値を提供し続けること、そのことが株式市場全体で見た利益の継続的な上昇に繋がり、ひいては株価が長期的に上昇する土台になるのです。
- TOPIXの指数値およびTOPIXに係る標章または商標は、株式会社JPX総研または株式会社JPX総研の関連会社(以下「JPX」といいます。)の知的財産であり、指数の算出、指数値の公表、利用などTOPIXに関するすべての権利・ノウハウおよびTOPIXに係る標章または商標に関するすべての権利はJPXが有します。JPXは、TOPIXの指数値の算出または公表の誤謬、遅延または中断に対し、責任を負いません。
- 日経平均株価に関する著作権、知的財産権その他一切の権利は株式会社日本経済新聞社に帰属します。
- 当記事のコメント等は、掲載時点での個人の見解を示すものであり、市場動向や個別銘柄の将来の動きや結果を保証するものではありません。ならびに、当社が運用する投資信託への組み入れ等をお約束するものではなく、また、金融商品等の売却・購入等の行為の推奨を目的とするものではありません。
橋本 裕一(はしもと ゆういち)
レオス・キャピタルワークス株式会社 経済調査室
日本証券アナリスト協会認定アナリスト。中小企業診断士。経済学修士。
地方銀行を経て同社入社。現在は経済調査室にて、マクロ経済や金融市場の専門家として調査活動に6年従事。
バランスファンドのファンドマネージャーも兼任し、セミナーや勉強会にも数多く登壇している。